Se ti stai chiedendo cosa cambi davvero nella tua busta paga nel 2026 grazie al taglio del cuneo fiscale, questa guida fa al caso tuo. È una misura strutturale, non un bonus una tantum, pensata per ridurre il divario tra stipendio lordo e netto dei lavoratori dipendenti. In pratica significa qualche decina di euro in più al mese, senza costi aggiuntivi per l’azienda. Vediamo come funziona, a chi spetta e quanto puoi guadagnarci con simulazioni concrete.
Il cuneo fiscale è la differenza tra quanto un lavoratore costa all’azienda e quanto finisce davvero in tasca al dipendente. In mezzo ci sono contributi previdenziali, IRPEF e addizionali locali, che assorbono una fetta consistente del costo del lavoro. Fino al 2024 il taglio avveniva riducendo i contributi INPS in busta paga, mentre dal 2025 il meccanismo è cambiato. Da allora i contributi sono tornati all’aliquota ordinaria del 9,19%.
Oggi il sostegno arriva come somma esente da imposte o detrazione IRPEF aggiuntiva, a seconda del reddito. La Legge di Bilancio 2025 ha reso il sistema strutturale, quindi resta in vigore anche nel 2026. Il beneficio è automatico: nessun modulo da compilare, è il datore di lavoro a calcolarlo in busta paga. Quello che devi fare tu è capire in quale fascia rientri.
Come funziona il taglio del cuneo fiscale nel 2026
Il sistema del 2026 prevede due strumenti diversi in base al reddito complessivo annuo. Sotto i 20.000 euro ricevi una somma non tassata, calcolata come percentuale del reddito da lavoro dipendente. Tra 20.000 e 40.000 euro ottieni invece una detrazione che riduce l’IRPEF. Oltre i 40.000 euro di reddito complessivo, il beneficio non spetta.
Somma non imponibile per redditi fino a 20.000 euro
Per chi ha un reddito complessivo fino a 20.000 euro, il beneficio è una somma esente: un importo aggiuntivo in busta paga su cui non paghi imposte. La percentuale è del 7,1% fino a 8.500 euro, del 5,3% tra 8.500 e 15.000 euro e del 4,8% tra 15.000 e 20.000 euro. Esempio: con 18.000 euro di reddito, la somma esente è di 864 euro l’anno, circa 72 euro al mese integralmente tuoi. È come avere una RAL più alta di 864 euro senza pagarci tasse.
| Reddito da lavoro dipendente | Percentuale | Somma esente annua |
|---|---|---|
| Fino a 8.500 euro | 7,1% | fino a 603,50 euro |
| Da 8.501 a 15.000 euro | 5,3% | fino a 795 euro |
| Da 15.001 a 20.000 euro | 4,8% | fino a 960 euro |
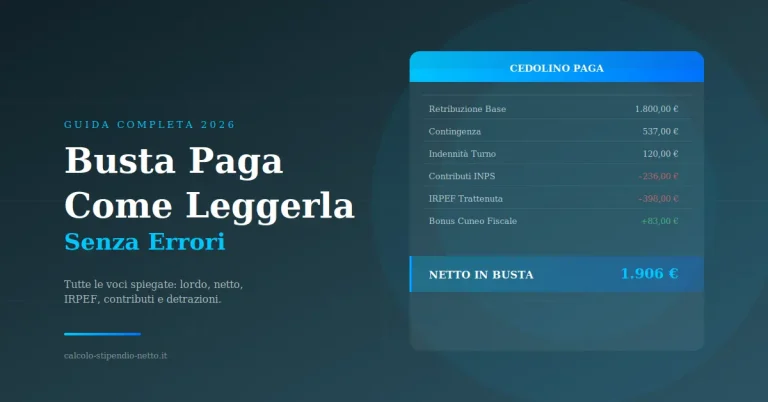
Questa somma non richiede la cosiddetta capienza fiscale: non serve avere abbastanza IRPEF lorda da cui sottrarla. È un vantaggio importante per i redditi più bassi, dove l’imposta è già ridotta dalle detrazioni ordinarie. Il datore di lavoro la calcola ogni mese stimando il reddito annuo, con sistemazione nel conguaglio di fine anno. Per orientarti tra le voci del cedolino, leggi la guida sulle trattenute in busta paga.
Detrazione aggiuntiva tra 20.000 e 40.000 euro
Tra 20.000 e 32.000 euro di reddito complessivo, il beneficio diventa una detrazione IRPEF fissa di 1.000 euro l’anno. La detrazione riduce direttamente l’imposta: risparmi 1.000 euro di tasse l’anno, circa 83 euro al mese in più. Oltre i 32.000 euro non sparisce di colpo, ma decresce fino ad azzerarsi a 40.000 euro con la formula: 1.000 euro × (40.000 − reddito) / 8.000. Niente effetto scalone, quindi: chi supera di poco la soglia non perde tutto in una volta.
| Reddito complessivo annuo | Detrazione annua | Beneficio mensile indicativo |
|---|---|---|
| Da 20.001 a 32.000 euro | 1.000 euro | circa 83 euro |
| 33.000 euro | 875 euro | circa 73 euro |
| 34.000 euro | 750 euro | circa 63 euro |
| 35.000 euro | 625 euro | circa 52 euro |
| 36.000 euro | 500 euro | circa 42 euro |
| 37.000 euro | 375 euro | circa 31 euro |
| 38.000 euro | 250 euro | circa 21 euro |
| 39.000 euro | 125 euro | circa 10 euro |
| 40.000 euro e oltre | 0 euro | 0 euro |
A differenza della somma esente, questa detrazione richiede capienza: serve abbastanza IRPEF lorda da cui sottrarla. Per un dipendente a tempo pieno in queste fasce la capienza c’è quasi sempre, quindi nella pratica il problema è raro. Solo con redditi molto bassi e molte altre detrazioni una parte potrebbe non essere utilizzabile. Per una stima precisa del tuo netto, usa il calcolatore dello stipendio netto 2026, aggiornato alle regole attuali.
A chi spetta (e chi resta escluso)
La misura è pensata per i dipendenti privati e pubblici, a tempo indeterminato o determinato, compresi part-time e apprendisti. Rientrano anche redditi assimilati: l’INPS applica il beneficio a NASpI, APE sociale e isopensione in qualità di sostituto d’imposta, senza alcuna domanda. Conta la natura del reddito e la tassazione ordinaria, non solo il contratto attivo. Se rientri in queste categorie, il beneficio arriva da solo in busta paga o nel cedolino.
Esclusi i lavoratori autonomi e le partite IVA, per cui la misura non è mai stata prevista. Niente beneficio sopra i 40.000 euro di reddito complessivo annuo, dove la detrazione si azzera. Attenzione: si guarda al reddito complessivo, non solo alla RAL, quindi affitti o un secondo lavoro contano nella fascia. Se sei incapiente — non paghi IRPEF per reddito troppo basso — la detrazione non è utilizzabile, mentre la somma esente fino a 20.000 euro spetta comunque.
- Spetta a: dipendenti privati e pubblici, part-time, apprendisti, percettori di NASpI, APE sociale e isopensione.
- Non spetta a: lavoratori autonomi e partite IVA, redditi complessivi sopra i 40.000 euro.
- Attenzione: conta il reddito complessivo annuo, non solo la RAL da lavoro dipendente.
Simulazioni: quanto aumenta davvero lo stipendio
Ecco i numeri concreti, perché è qui che la misura si giudica davvero. Le simulazioni mostrano beneficio annuo ed equivalente mensile per diversi livelli di RAL, per un dipendente senza altri redditi. Sono stime esemplificative: il netto reale dipende da addizionali locali, carichi familiari e contratto. Fino a 20.000 euro il beneficio è la somma esente, oltre è la detrazione IRPEF.
| RAL annua | Beneficio 2026 | Equivalente mensile indicativo |
|---|---|---|
| 20.000 euro | 960 euro (somma esente) | circa 80 euro |
| 25.000 euro | 1.000 euro (detrazione) | circa 83 euro |
| 30.000 euro | 1.000 euro (detrazione) | circa 83 euro |
| 35.000 euro | 625 euro (detrazione) | circa 52 euro |
| 40.000 euro | 0 euro | 0 euro |
| 50.000 euro | 0 euro | 0 euro |
Marco, magazziniere con RAL di 25.000 euro, rientra nella fascia 20.000-32.000: gli spettano 1.000 euro di detrazione l’anno. Su 13 mensilità sono circa 77 euro in più al mese, 1.000 euro di tasse in meno all’anno. Non cambia la vita, ma equivale a qualche bolletta pagata ogni mese. E non ha dovuto fare nulla: tutto applicato in automatico dal datore di lavoro.
Sara, impiegata con RAL di 35.000 euro, ha una detrazione decrescente da 625 euro l’anno, circa 48 euro al mese su 13 mensilità. Il beneficio è più contenuto perché siamo nella fascia di uscita graduale. Se con straordinari superasse i 40.000 euro di reddito complessivo, perderebbe tutto il beneficio: qui il conguaglio di fine anno può riservare sorprese. Conviene monitorare il reddito complessivo, specie con premi o bonus variabili.
Attenzione: il taglio del cuneo fiscale non è il taglio dell’IRPEF
C’è un equivoco diffuso da chiarire: questo taglio del cuneo non è la riduzione dell’aliquota IRPEF della Legge di Bilancio 2026. Quella è una misura separata che porta dal 35% al 33% la seconda aliquota, sui redditi tra 28.000 e 50.000 euro. Il risparmio massimo è di 440 euro l’anno e cresce con il reddito, mentre il taglio del cuneo premia i redditi medio-bassi. Le due misure si sommano: con RAL di 35.000 euro prendi sia i 625 euro di detrazione sia parte del risparmio IRPEF.
In sintesi: il cuneo fiscale agisce fino a 40.000 euro con somme esenti e detrazioni per i dipendenti, il taglio IRPEF riduce l’aliquota del secondo scaglione per tutti i contribuenti tra 28.000 e 50.000 euro. La prima misura è strutturale dal 2025, la seconda decorre dal 1° gennaio 2026 con la Legge n. 199/2025. Trovi il dettaglio negli scaglioni e aliquote IRPEF 2026 della nostra guida dedicata. Distinguerle aiuta a leggere correttamente la busta paga di gennaio, quando si vedono insieme per la prima volta.
Il conguaglio di fine anno: quando il beneficio va restituito
Il punto delicato è il conguaglio: il beneficio si calcola ogni mese su una stima del reddito annuo, ma la verifica finale avviene sui redditi effettivi. Se il reddito cresce — aumenti, straordinari, premi o cambio di livello — potresti superare la soglia della tua fascia. In quel caso parte o tutto il beneficio va restituito, con trattenute fino a 1.000 euro nel conguaglio. È già successo a chi ha preso aumenti in corso d’anno senza conoscere questa dinamica.
Se prevedi di avvicinarti o superare i 40.000 euro di reddito complessivo, parlane con l’ufficio personale o il consulente del lavoro. I dipendenti pubblici su NoiPA possono rinunciare preventivamente al beneficio per evitare restituzioni. Tieni monitorate le voci variabili della retribuzione e conserva le CU, dove il beneficio è indicato. Un controllo a metà anno evita brutte sorprese a dicembre o gennaio.
Consigli pratici per sfruttare al meglio la misura
Non devi fare nulla per ottenere il beneficio, ma verifica che sia applicato correttamente. Controlla in busta paga la detrazione aggiuntiva o la somma esente, e confronta il netto con gli anni precedenti a parità di lordo. Se qualcosa non torna, rivolgiti all’ufficio paghe, che può verificare i calcoli. Ricorda che le addizionali locali variano con la residenza e possono assorbire parte del vantaggio.
- Verifica ogni mese che il beneficio compaia correttamente in busta paga.
- Tieni sotto controllo straordinari e premi se sei vicino alle soglie di reddito.
- Conserva CU e cedolini per eventuali verifiche in sede di conguaglio.
- Valuta fringe benefit e welfare aziendale per aumentare ulteriormente il netto.
Oltre al cuneo, altre leve alleggeriscono il peso fiscale: fringe benefit, premi di produttività agevolati, welfare aziendale. Trovi spunti concreti nella guida su come aumentare lo stipendio netto senza cambiare lavoro. Piccole attenzioni come queste, sommate nel tempo, fanno una differenza reale sul potere d’acquisto.
Per calcoli sempre aggiornati alle regole 2026, installa l’estensione Chrome gratuita del sito: simuli il netto dal browser mentre consulti offerte o documenti. Niente più conti a mano ogni volta. In alternativa, il calcolatore online resta il modo più rapido per una simulazione completa.
Domande frequenti
Il taglio del cuneo fiscale 2026 è automatico o devo fare domanda?
È completamente automatico: nessuna domanda né moduli da compilare. Il datore di lavoro, come sostituto d’imposta, calcola il beneficio in busta paga sul reddito annuo presunto. Solo i dipendenti pubblici su NoiPA possono rinunciare preventivamente, per evitare problemi al conguaglio.
Cosa succede se supero i 40.000 euro di reddito durante l’anno?
Se il reddito complessivo supera i 40.000 euro, perdi il diritto e gli importi già fruiti vanno restituiti nel conguaglio. La trattenuta in busta paga può arrivare fino a 1.000 euro. Monitora straordinari, premi e aumenti se sei vicino alla soglia.
Il taglio del cuneo fiscale influisce sulla pensione futura?
No, nessun effetto sulla pensione: dal 2025 i contributi INPS si versano regolarmente al 9,19%, quindi la tua posizione contributiva resta intatta. Il beneficio arriva come somma esente o detrazione fiscale, voci che non toccano i contributi previdenziali. Puoi quindi sfruttare il taglio del cuneo senza alcuna preoccupazione per la pensione futura.
Il taglio del cuneo fiscale si somma alla riduzione dell’aliquota IRPEF dal 35% al 33%?
Sì, sono cumulabili. Il cuneo premia i redditi fino a 40.000 euro con somme esenti e detrazioni, il taglio IRPEF riguarda lo scaglione 28.000-50.000 euro per tutti i contribuenti. Con RAL intorno ai 35.000 euro il vantaggio complessivo può superare i 700 euro l’anno.
In conclusione
Il taglio del cuneo fiscale 2026 conferma un sostegno strutturale ai redditi medio-bassi da lavoro dipendente, da poche decine a oltre 80 euro al mese. Il doppio meccanismo — somma esente fino a 20.000 euro e detrazione decrescente fino a 40.000 — evita gli scaloni, ma occhio alle soglie al conguaglio. Insieme al taglio IRPEF, è un alleggerimento concreto del carico fiscale sul lavoro. Scopri quanto vale per te con il calcolatore gratuito dello stipendio netto: pochi secondi per il tuo netto aggiornato al 2026.