Nel 2026 le aliquote IRPEF restano strutturate su tre scaglioni, ma con una novità importante: la seconda aliquota scende dal 35% al 33%. Questa modifica, introdotta dalla Legge di Bilancio 2026 (L. 199/2025), riduce il carico fiscale sui redditi medi e genera un risparmio massimo di 440 euro annui per chi si colloca interamente nel secondo scaglione.
In questa guida trovi gli scaglioni IRPEF 2026 ufficiali, la conversione in scaglioni mensili, esempi pratici di calcolo e l’impatto sullo stipendio netto. Capire come funzionano le aliquote è essenziale per leggere correttamente la busta paga e stimare quanto resta in tasca dopo le trattenute.
Per una simulazione personalizzata del tuo netto puoi usare direttamente il calcolo stipendio netto.
Scaglioni e aliquote IRPEF 2026
L’IRPEF è un’imposta progressiva: ogni aliquota si applica solo alla quota di reddito che ricade nello scaglione corrispondente, non all’intero importo.
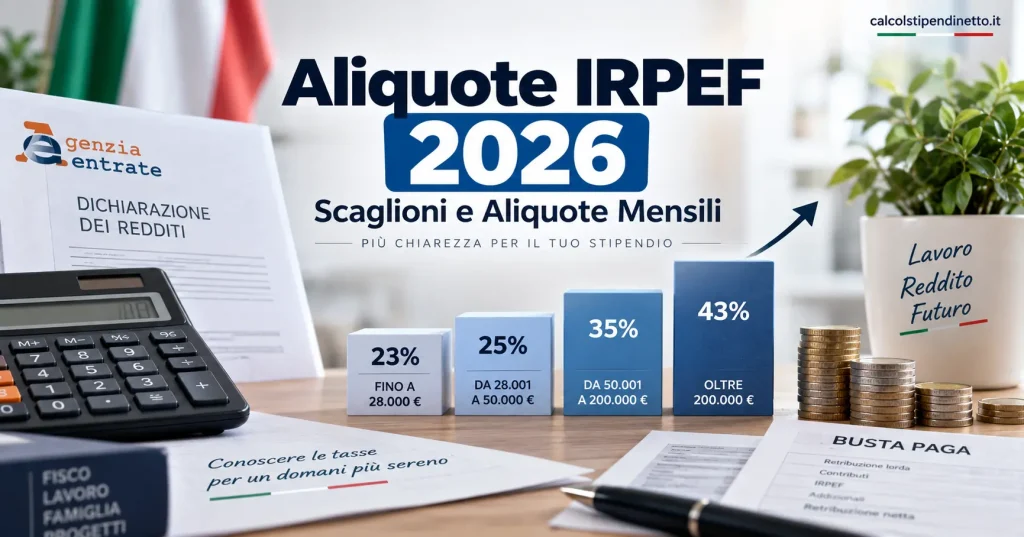
Ecco gli scaglioni IRPEF 2026 in vigore dal 1° gennaio:
Scaglione di reddito annuo | Aliquota IRPEF 2026 | Imposta massima dello scaglione |
Fino a 28.000 € | 23% | 6.440 € |
Da 28.001 € a 50.000 € | 33% | 7.260 € |
Oltre 50.000 € | 43% | — |
Cosa è cambiato rispetto al 2025
- Primo scaglione: invariato (23% fino a 28.000 €).
- Secondo scaglione: dal 35% al 33% (risparmio di 2 punti percentuali).
- Terzo scaglione: invariato (43% oltre 50.000 €).
Il risparmio massimo di 440 euro annui si ottiene su un reddito di 50.000 euro (2% su 22.000 euro di ampiezza del secondo scaglione). Per redditi superiori il beneficio resta di 440 euro, ma per chi supera i 200.000 euro di reddito complessivo è prevista una riduzione forfettaria di 440 euro su alcune detrazioni del 19%.
Scaglioni IRPEF mensili 2026
In busta paga il datore di lavoro calcola le trattenute IRPEF su base mensile. Gli scaglioni annuali vengono divisi per 12:
Scaglione mensile (approssimato) | Scaglione annuale corrispondente | Aliquota |
Fino a 2.333,33 € | Fino a 28.000 € | 23% |
Da 2.333,34 € a 4.166,67 € | Da 28.001 € a 50.000 € | 33% |
Oltre 4.166,67 € | Oltre 50.000 € | 43% |
Queste soglie sono indicative (1/12 esatto). Il sostituto d’imposta applica il sistema progressivo e, a fine anno, effettua il conguaglio sulla base del reddito complessivo effettivo.
Molti software payroll usano anche la “costante a detrarre” per semplificare il calcolo mensile: si applica l’aliquota dello scaglione più alto all’intero imponibile mensile e si sottrae una cifra fissa che compensa la minore tassazione delle fasce inferiori.
Come si calcola l’IRPEF 2026: esempio pratico
Prendiamo un reddito imponibile annuo di 35.000 euro (dopo contributi INPS e oneri deducibili).
- Primi 28.000 € → 23% = 6.440 €
- Quota da 28.001 a 35.000 € (7.000 €) → 33% = 2.310 €
- IRPEF lorda totale = 6.440 + 2.310 = 8.750 €
Da questa cifra si sottraggono le detrazioni spettanti (lavoro dipendente, familiari a carico, spese sanitarie, mutuo, ecc.). Il risultato è l’IRPEF netta, a cui si aggiungono le addizionali regionale e comunale.
Confronto con il 2025 (stesso reddito di 35.000 €):
- 2025: 6.440 € + (7.000 × 35%) = 6.440 + 2.450 = 8.890 €
- Risparmio 2026: 140 euro.
Per un reddito di 50.000 € il risparmio arriva ai massimi 440 euro.
Impatto sullo stipendio netto
Le aliquote IRPEF 2026 incidono direttamente sul netto in busta paga. Ecco alcuni punti chiave:
- Chi rimane interamente nel primo scaglione (fino a 28.000 € di imponibile) non vede variazioni rispetto al 2025.
- Chi entra nel secondo scaglione beneficia della riduzione al 33%.
- L’aliquota marginale (quella che si applica sull’ultimo euro guadagnato) è quella che conta per gli aumenti di stipendio o gli straordinari.
- Le addizionali regionali e comunali si applicano sull’imponibile IRPEF e variano da regione a regione e da comune a comune.
Per capire meglio come l’IRPEF si combina con i contributi e le altre trattenute, consulta anche la guida su come calcolare lo stipendio netto da lordo nel 2026.
Scaglioni IRPEF e busta paga: errori da evitare
- Confondere lordo e imponibile
L’IRPEF si calcola sul reddito imponibile (lordo meno contributi INPS a carico del lavoratore e oneri deducibili), non sul lordo pieno. - Pensare che l’aliquota si applichi all’intero reddito
È un errore comune. Solo la quota che supera la soglia dello scaglione precedente paga l’aliquota più alta. - Dimenticare il conguaglio di fine anno
Le trattenute mensili sono provisionali. A dicembre o con la dichiarazione dei redditi si fa il conguaglio. - Trascurare le detrazioni
La detrazione per lavoro dipendente riduce sensibilmente l’IRPEF effettiva, soprattutto sui redditi medio-bassi.
Per approfondire la differenza tra RAL e netto e gli errori più frequenti, leggi anche differenza tra RAL e stipendio netto.
Tabella riassuntiva: scaglioni annuali e mensili 2026
Reddito annuo | Aliquota | Soglia mensile approssimata | Note |
0 – 28.000 € | 23% | Fino a 2.333 € | Nessun cambiamento |
28.001 – 50.000 € | 33% | 2.333 – 4.167 € | Riduzione di 2 punti rispetto al 2025 |
Oltre 50.000 € | 43% | Oltre 4.167 € | Invariato |
Conclusioni
Le aliquote IRPEF 2026 e gli scaglioni IRPEF 2026 mantengono la struttura a tre fasce, con il vantaggio concreto della seconda aliquota al 33%. Il risparmio massimo di 440 euro annui riguarda soprattutto i redditi tra 28.000 e 50.000 euro, mentre per i redditi più bassi non ci sono variazioni e per quelli più alti il beneficio si stabilizza.
Conoscere gli scaglioni mensili IRPEF 2026 aiuta a leggere la busta paga e a prevedere l’effetto di un aumento di stipendio o di straordinari. Per una stima precisa del tuo caso, il modo più semplice resta utilizzare un calcolatore aggiornato che tenga conto di contributi, detrazioni e addizionali locali.
Se vuoi approfondire come leggere le voci fiscali sul cedolino, puoi consultare anche la guida dedicata alla busta paga.