Con la riforma pensionistica del 1995 e il successivo passaggio al sistema contributivo, le pensioni pubbliche dei giovani lavoratori italiani saranno in molti casi inferiori rispetto alle generazioni precedenti. Per questo motivo, la pensione complementare o integrativa è diventata una scelta sempre più strategica per chi vuole mantenere un tenore di vita adeguato dopo il pensionamento. Ma conviene davvero aprire un fondo pensione oggi? E quali sono le opzioni disponibili? In questa guida ti offriamo una risposta concreta, con dati e simulazioni aggiornati al 2026.
Che Cos’è la Pensione Integrativa
La pensione integrativa, o pensione complementare, è un sistema di risparmio previdenziale privato che si affianca alla pensione pubblica INPS. Funziona come un fondo di investimento: il lavoratore (e in alcuni casi anche il datore di lavoro) versa contributi periodici, che vengono investiti sui mercati finanziari. Al momento del pensionamento, il capitale accumulato viene convertito in una rendita mensile aggiuntiva (o in parte erogato in capitale).
In Italia la previdenza complementare è regolata dal Decreto Legislativo 252/2005, che disciplina i diversi tipi di fondi disponibili e i vantaggi fiscali associati.
I Tipi di Fondi Pensione Disponibili
Fondi Pensione Negoziali (o Chiusi)
Sono istituiti dai contratti collettivi nazionali di lavoro e sono riservati ai lavoratori di specifici settori o categorie. Ad esempio, Cometa per i metalmeccanici, Fon.Te per i dipendenti del commercio, Previndai per i dirigenti industriali. Questi fondi beneficiano spesso del contributo aggiuntivo del datore di lavoro, il che li rende particolarmente vantaggiosi. I costi di gestione sono generalmente molto contenuti.
Fondi Pensione Aperti
Sono istituiti da banche, assicurazioni e società di gestione del risparmio e sono accessibili a qualsiasi lavoratore, dipendente o autonomo, indipendentemente dal settore. Offrono maggiore flessibilità nella scelta dei comparti di investimento (garantito, obbligazionario, bilanciato, azionario) e nella portabilità del capitale.
Piani Individuali Pensionistici (PIP)
Sono prodotti assicurativi con finalità previdenziale, offerti principalmente da compagnie assicurative. Sono molto flessibili e personalizzabili, ma spesso hanno costi di gestione più elevati rispetto ai fondi negoziali e aperti. Sono adatti in particolare per i lavoratori autonomi o chi cerca una soluzione completamente individuale.
I Vantaggi Fiscali della Pensione Integrativa
Uno degli aspetti più interessanti della previdenza complementare è il regime fiscale agevolato, che riduce significativamente il costo reale del risparmio previdenziale.
Deducibilità dei Contributi Versati
I contributi versati al fondo pensione sono deducibili dal reddito imponibile IRPEF fino a un massimo di 5.164,57€ annui. Questo significa che ogni euro versato al fondo riduce il reddito su cui si calcolano le imposte. Per un lavoratore nella fascia IRPEF al 33%, versare 5.164,57€ al fondo pensione genera un risparmio fiscale immediato di circa 1.704€. Per capire come queste trattenute si riflettono in busta paga, leggi la nostra guida su come leggere la busta paga. Di fatto, lo Stato co-finanzia parte del risparmio previdenziale.
Tassazione Agevolata sui Rendimenti
I rendimenti finanziari maturati all’interno del fondo pensione sono tassati al 20% anziché al 26% applicato agli investimenti ordinari. Sui titoli di Stato eventualmente detenuti in portafoglio si applica addirittura il 12,5%. Questa agevolazione aumenta il rendimento netto del fondo nel lungo periodo.
Tassazione Agevolata alla Liquidazione
Al momento del pensionamento, le prestazioni erogate dal fondo sono tassate con un’aliquota massima del 15%, che si riduce ulteriormente dello 0,30% per ogni anno di partecipazione al fondo oltre il quindicesimo, fino a un minimo del 9%. Chi aderisce presto e per lungo tempo beneficia quindi di una tassazione finale molto vantaggiosa rispetto all’IRPEF ordinaria.
Il TFR nel Fondo Pensione: Conviene Destinarlo?
Ogni lavoratore può scegliere di destinare il proprio TFR al fondo pensione invece di lasciarlo in azienda o all’INPS. Questa scelta ha implicazioni importanti:
| Voce | TFR in azienda/INPS | TFR al fondo pensione |
| Rivalutazione annua | 1,5% fisso + 75% inflazione | Rendimento di mercato (variabile) |
| Tassazione finale | Aliquota media ultimi 5 anni (tassazione separata) | Dal 9% al 15% |
| Contributo datore di lavoro | Non previsto | Sì, se previsto dal CCNL |
| Rischio | Nessuno | Variabile (dipende dal comparto) |
In periodi di inflazione elevata e mercati finanziari favorevoli, destinare il TFR al fondo pensione può risultare più conveniente. In periodi di volatilità dei mercati o per lavoratori prossimi al pensionamento, la scelta va valutata con maggiore cautela.
Quanta Pensione Pubblica Riceverò? Il Tasso di Sostituzione
Il tasso di sostituzione è il rapporto tra la pensione pubblica che si riceverà e l’ultimo stipendio percepito. Con il sistema contributivo puro, le stime indicano tassi di sostituzione compresi tra il 60% e il 75% per i lavoratori con carriere regolari. Per chi ha avuto carriere discontinue, periodi di lavoro autonomo o inizio lavoro tardivo, il tasso può scendere anche al 50% o meno.
La pensione complementare serve proprio a colmare questo gap: se la pensione pubblica è il 60% dell’ultimo stipendio e si vuole mantenere l’80%, la previdenza complementare deve coprire il restante 20%.
Simulazione: Quanto Accumulo con un Fondo Pensione
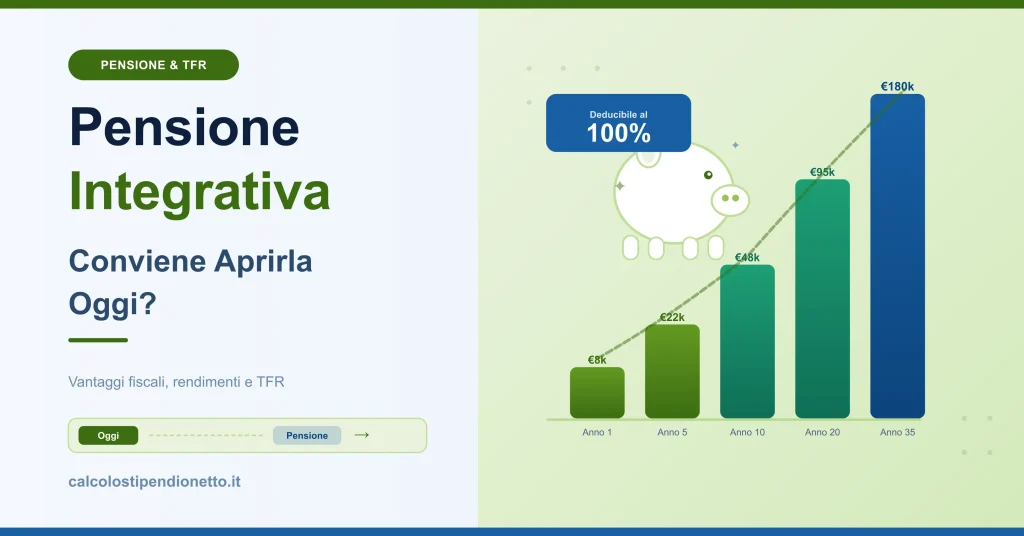
Ecco una simulazione indicativa per un lavoratore di 30 anni con RAL di 30.000€ che versa 100€/mese nel fondo pensione per 35 anni, con un rendimento medio annuo del 3%:
| Parametro | Valore |
| Versamento mensile | 100€ |
| Anni di contribuzione | 35 |
| Rendimento annuo ipotizzato | 3% |
| Capitale accumulato stimato | ≈ 63.000€ |
| Rendita mensile vitalizia stimata | ≈ 220-280€/mese |
Aumentando il versamento mensile o il rendimento del comparto scelto, il capitale accumulato e la rendita finale crescono in modo significativo. Con versamenti di 200€/mese si arriverebbe a oltre 125.000€ di capitale accumulato.
Quando Non Conviene la Pensione Integrativa
La pensione complementare non è necessariamente la scelta ottimale per tutti. Potrebbe non convenire se:
- Si hanno debiti ad alto tasso di interesse che è più urgente estinguere
- Non si dispone di un fondo di emergenza adeguato (almeno 3-6 mesi di spese)
- Si è vicini al pensionamento (meno di 10 anni) e il beneficio fiscale non compensa i costi
- Il fondo pensione disponibile ha costi di gestione molto elevati che erodono i rendimenti
Come Aprire un Fondo Pensione nel 2026
Per aderire a un fondo pensione negoziale è sufficiente compilare il modulo di adesione fornito dall’ufficio risorse umane della propria azienda. Per i fondi aperti e i PIP, ci si può rivolgere alla banca, alla compagnia assicurativa o alla SGR che gestisce il fondo. Prima di aderire, è consigliabile confrontare i costi (ISPT, indicatore sintetico dei costi) e i rendimenti storici dei diversi comparti attraverso il sito della COVIP (Commissione di Vigilanza sui Fondi Pensione).
Conclusione
Aprire una pensione integrativa nel 2026 conviene nella maggior parte dei casi, specialmente per i lavoratori giovani che hanno davanti a sé molti anni di contribuzione. I vantaggi fiscali, il contributo aggiuntivo del datore di lavoro nei fondi negoziali e il potere dell’interesse composto nel lungo periodo rendono la previdenza complementare uno strumento di pianificazione finanziaria molto efficace. Inizia presto, scegli un comparto adeguato al tuo orizzonte temporale e monitora periodicamente il tuo piano pensionistico. Intanto, per ottimizzare il tuo stipendio netto presente, utilizza il nostro calcolatore stipendio netto. Se vuoi pianificare meglio le tue entrate annuali, scopri come funziona la tredicesima.