Chi non vorrebbe trovare piu soldi sul conto corrente a fine mese senza dover cambiare azienda o negoziare un aumento di stipendio? La buona notizia e che esistono diverse strategie legali e intelligenti per aumentare il proprio netto mensile, lavorando sulla riduzione del carico fiscale e sull’ottimizzazione delle detrazioni e dei benefit disponibili.
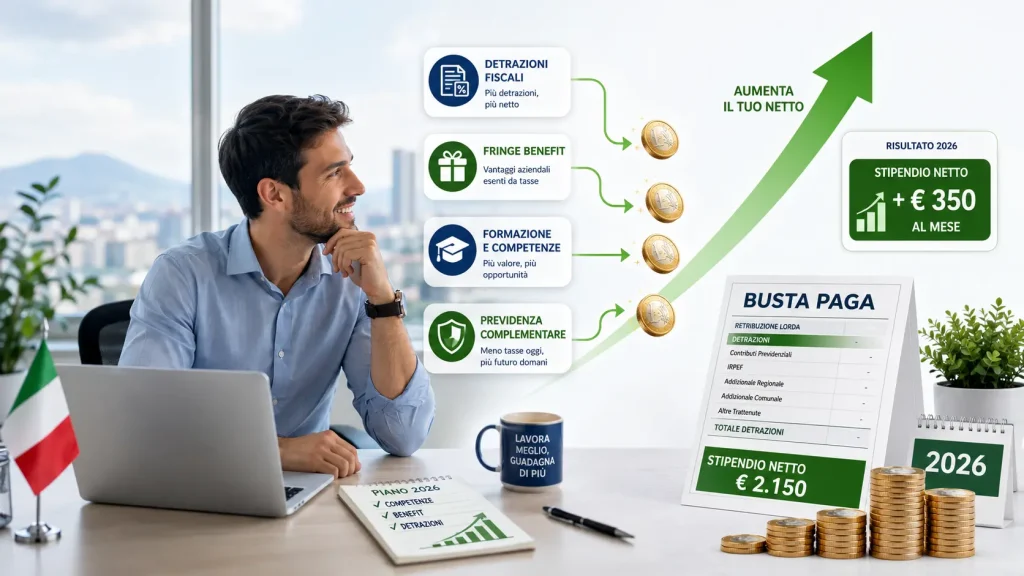
In questa guida pratica vediamo le sei mosse piu efficaci per massimizzare lo stipendio netto nel 2026, strategie che molti lavoratori italiani non sfruttano per mancanza di informazione.
1. Aggiorna le Detrazioni per Carichi Familiari
Il primo passo, spesso trascurato, e verificare che il datore di lavoro applichi tutte le detrazioni a cui hai diritto. Se hai un coniuge, figli o altri familiari a carico con reddito inferiore a 2.840,51 euro annui (4.000 euro per figli under 24), hai diritto a detrazioni che riducono direttamente l’IRPEF trattenuta in busta paga ogni mese. Per una panoramica completa, consulta la nostra guida sulle detrazioni figli a carico.
Molte persone non aggiornano la dichiarazione dei carichi familiari dopo la nascita di un figlio o il matrimonio, perdendo cosi mesi o anni di detrazioni. Basta consegnare al proprio datore di lavoro una dichiarazione aggiornata per vedersi applicare le detrazioni spettanti gia dal mese successivo.
Detrazione | Valore Massimo Annuo | Requisito |
Coniuge a carico | Fino a 800 euro | Reddito coniuge < 2.840,51 euro |
Figlio >= 21 anni a carico | Fino a 950 euro | Reddito figlio < 2.840,51 euro |
Altri familiari a carico | Fino a 750 euro | Reddito < 2.840,51 euro |
2. Ottimizza il Welfare Aziendale
Il welfare aziendale e uno degli strumenti piu potenti per aumentare il netto senza aumentare il lordo. Beni e servizi erogati come welfare non concorrono alla formazione del reddito imponibile entro i limiti previsti dalla legge. Nel 2026 il limite di esenzione e di 1.000 euro annui per i dipendenti senza figli a carico, e di 2.000 euro per quelli con figli.
I servizi welfare piu comuni includono rimborso bollette di luce, gas e acqua, buoni acquisto e gift card, abbonamenti trasporti pubblici, contributi per asili nido, assistenza sanitaria integrativa e contributi alla previdenza complementare. Un benefit welfare di 1.000 euro corrisponde a circa 1.400 euro lordi, tenendo conto di IRPEF e INPS non pagati.
3. Sfrutta i Premi di Risultato con Tassazione Agevolata
I premi di produttivita e risultato aziendale godono di una tassazione sostitutiva del 5% nel 2026, invece delle normali aliquote IRPEF (23%, 35% o 43%). Il limite e di 3.000 euro annui (4.000 euro per le aziende con contrattazione aziendale partecipativa).
Per accedere a questa agevolazione, l’azienda deve aver sottoscritto un contratto di secondo livello (aziendale o territoriale). Se nella tua azienda non esiste, puoi proporre alle rappresentanze sindacali di attivarlo: e un vantaggio per tutti, datore di lavoro incluso.
4. Iscriviti alla Previdenza Complementare
I contributi versati alla previdenza complementare sono deducibili dal reddito imponibile IRPEF fino a 5.164,57 euro annui. Versare 1.000 euro al fondo pensione riduce le tasse pagate di 230 euro se sei nello scaglione al 23%, o di 350 euro se sei nello scaglione al 35%. Per capire se conviene davvero aprire una pensione integrativa, leggi il nostro approfondimento su pensione integrativa: conviene aprirla oggi?.
5. Recupera le Detrazioni in Dichiarazione dei Redditi
Ogni anno, tramite il modello 730 o REDDITI, puoi recuperare le imposte gia pagate attraverso detrazioni per spese sostenute: spese mediche (19% oltre 129,11 euro), interessi sul mutuo prima casa (19% fino a 4.000 euro di interessi), spese per istruzione e molto altro. Molti lavoratori non presentano la dichiarazione pensando di non averne bisogno, rinunciando a rimborsi anche significativi. Approfondisci il tema con il nostro articolo sul rimborso IRPEF: quando spetta e come ottenerlo.
6. Richiedi l’Assegno Unico Universale per i Figli
Se hai figli a carico fino a 21 anni (senza limiti di eta per i figli disabili), hai diritto all’Assegno Unico Universale erogato dall’INPS. Non si tratta di una detrazione in busta paga, ma di un contributo mensile aggiuntivo che integra il reddito familiare. Nel 2026 l’importo varia in base all’ISEE familiare. Per conoscere gli importi aggiornati e i requisiti, consulta la nostra guida su Assegno Unico 2026: importi e requisiti.
Tabella Riassuntiva: Quanto Vale Ogni Strategia
Strategia | Risparmio Fiscale Stimato | Difficolta di Attivazione |
Detrazioni carichi familiari | 200 – 800 euro/anno | Bassa |
Welfare aziendale | 300 – 600 euro/anno (su 1.000 euro benefit) | Media |
Premio risultato al 5% | 450 – 1.140 euro/anno (su 3.000 euro premio) | Media |
Previdenza complementare | 230 – 430 euro/anno (su 1.000 euro versati) | Bassa |
Detrazioni in dichiarazione | Variabile (100 – 1.000+ euro) | Bassa |
Assegno Unico (figli) | 100 – 400 euro/mese aggiuntivi | Bassa |
Conclusione
Aumentare lo stipendio netto senza cambiare lavoro e possibile nel 2026 attraverso sei strategie principali: aggiornare le detrazioni familiari, usare il welfare aziendale, sfruttare i premi con tassazione al 5%, iscriversi alla previdenza complementare, recuperare le detrazioni in dichiarazione e richiedere l’Assegno Unico. Ogni leva puo valere centinaia di euro annui. Per calcolare il tuo netto attuale e scoprire quanto potresti guadagnare in piu, usa il nostro calcolatore stipendio netto gratuito.